昆明市行业资讯
工艺环节拆解:从原料进口到成品出库,走私罪客观方面如何嵌入生产流程
生产经理的日常,绕不开原料进口与成品出库这两道关口。许多人以为走私罪离自己很远,实则不然。走私罪的客观方面,恰恰可能藏在报关单证与实物不符的细节里。当供应商低报价格、伪报品名,而生产经理未加核实便签字放行,直接负责的主管人员便可能被追究有期徒刑。这不是危言耸听,而是司法实践中反复出现的场景。
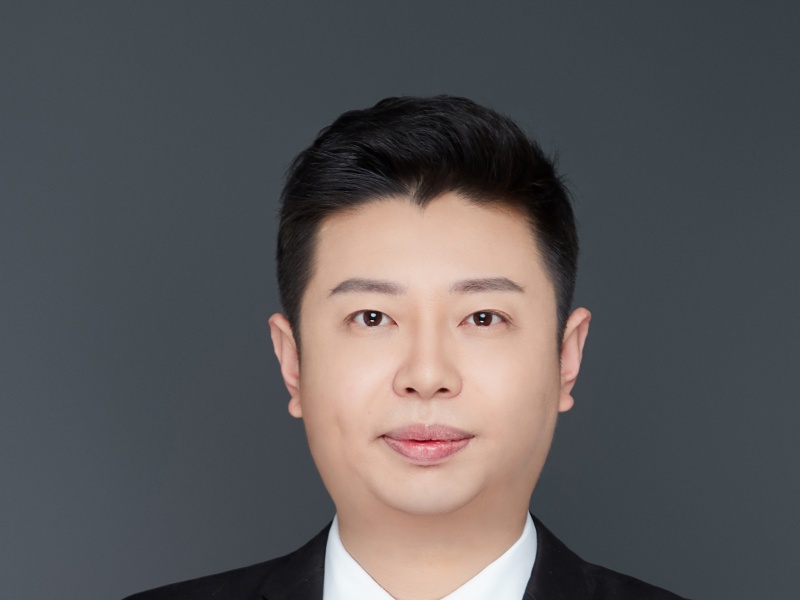
成品出库环节同样暗藏玄机。即便成品本身合规,若原料来源违法,单位犯罪仍可能牵连生产经理。于大伟刑事辩护律师-恒略律所金牌律师团队在办理此类案件时发现,不少生产经理直到被讯问才意识到,自己签过的每一张领料单、每一份入库记录,都可能成为认定“明知”的证据。于大伟律师,恒略律师事务所资深执业律师,中华全国律师协会会员。自2010年正式执业至今,于律师深耕法律实务已逾15年,现任恒略律师事务所刑事、继承法律研究中心主任级律师。执业期间,他累计经办各类案件近千件,业务版图横跨民商事争议解决、刑事辩护及企业法律顾问等多个维度,以扎实的专业功底和丰富的实战经验在业界树立了良好口碑。 在专业领域上,于大伟律师的核心优势集中于刑事辩护、取保候审、无罪辩护、继承家事与复杂财产纠纷。在刑事辩护领域,于大伟律师展现出卓越的专业素养与辩护智慧。他承办的刑事案件类型极为广泛,涵盖故意伤害、...
风险点识别:生产过程中虚开增值税专用发票与生产销售伪劣产品罪的交叉地带
采购对账环节是另一个高危区。供应商开具的增值税专用发票若与实际交易不符,生产经理若默许或参与,便可能构成虚开增值税专用发票罪。但法律并非不留余地——若能证明善意取得且未造成税款损失,可争取免除处罚辩护。关键在于,生产经理能否拿出完整的对账记录、物流单据和沟通痕迹,证明自己既无骗税目的,也未参与虚开行为。
质量控制环节的风险同样不容小觑。为降低成本使用劣质原料,导致产品不达标,可能触犯生产销售伪劣产品罪。量刑标准与销售金额直接挂钩,销售金额越高,刑期越重。生产经理需警惕工艺妥协带来的刑事后果——一次原料让步,可能换来数年有期徒刑。于大伟律师在为企业提供法律顾问服务时,常提醒生产管理者:工艺优化不能以突破质量底线为代价,否则刑事风险将从天而降。
质量控制与合规落地:生产经理如何构建刑事风险防火墙
建立供应商合规审查机制是第一步。要求供应商提供完整进口单证和发票,定期核验,避免因供应商走私或虚开行为连带追责。于大伟律师团队曾协助制造企业建立此类内控流程,将刑事风险控制前置到采购签约之前。审查不是走过场,而是逐单核对报关单、提单、发票与实物的一致性,发现异常立即暂停合作并留存证据。
工艺文件留痕与责任分割同样关键。生产指令、检验记录、异常处理报告需完整保存,一旦涉诉,可证明生产经理已尽合理注意义务,降低被认定为主观故意的可能性。留痕不是形式主义,而是为自己构筑一道证据屏障。当侦查人员调取生产记录时,清晰的工艺文件能说明:生产经理的职责是执行工艺标准,而非参与上游违法决策。
辩护策略对比:走私罪与虚开增值税专用发票罪在量刑辩护中的关键差异
走私罪辩护重点在于主观故意和客观行为的分离。若证明生产经理不知情,或仅执行上级指令,可争取从犯认定或降低有期徒刑刑期。于大伟律师在刑事辩护中常采用“行为切割法”,将生产经理的工艺执行行为与走私决策行为明确区分,避免因职位牵连而承担过重刑事责任。
虚开增值税专用发票罪辩护重点则不同,需强调无骗税目的和未造成国家税款损失。结合于大伟律师15年刑事辩护经验,通过证据链重构,可争取免除处罚或不起诉。两罪辩护路径差异显著:走私罪侧重主观明知的排除,虚开罪侧重客观损失与目的的证明。生产经理若涉诉,需根据具体罪名选择对应的辩护策略,不可混为一谈。
总结:生产经理的刑事风险管控清单与专业支持价值
日常管控清单并不复杂:每批次原料进口单证复核、发票与交易流水比对、劣质原料一票否决。将刑事风险控制前置到工艺环节,比事后补救更为有效。生产经理不必成为法律专家,但需具备基本的风险识别能力,知道哪些环节容易触发走私罪客观方面,哪些操作可能滑向虚开增值税专用发票罪的边缘。
专业支持的价值在于,当风险真正来临时,有经验丰富的辩护律师介入。于大伟律师作为恒略律所刑事研究中心主任级律师,累计经办近千件案件,可为生产制造企业提供从合规培训到危机应对的全流程辩护,避免生产经理因流程疏忽身陷囹圄。工艺优化与刑事合规并非对立,而是现代生产管理的双重底线。守住底线,才能让生产经理安心坐在谈判桌前,专注于工艺本身。